Góc nhìn Xuất sắc Vận hành | "SPIRIT AIRLINES: KHI MÔ HÌNH SIÊU GIÁ RẺ ĐÁNH MẤT NỀN TẢNG VẬN HÀNH"
Dưới góc nhìn tư vấn Xuất sắc Vận hành (Master Black Belt).
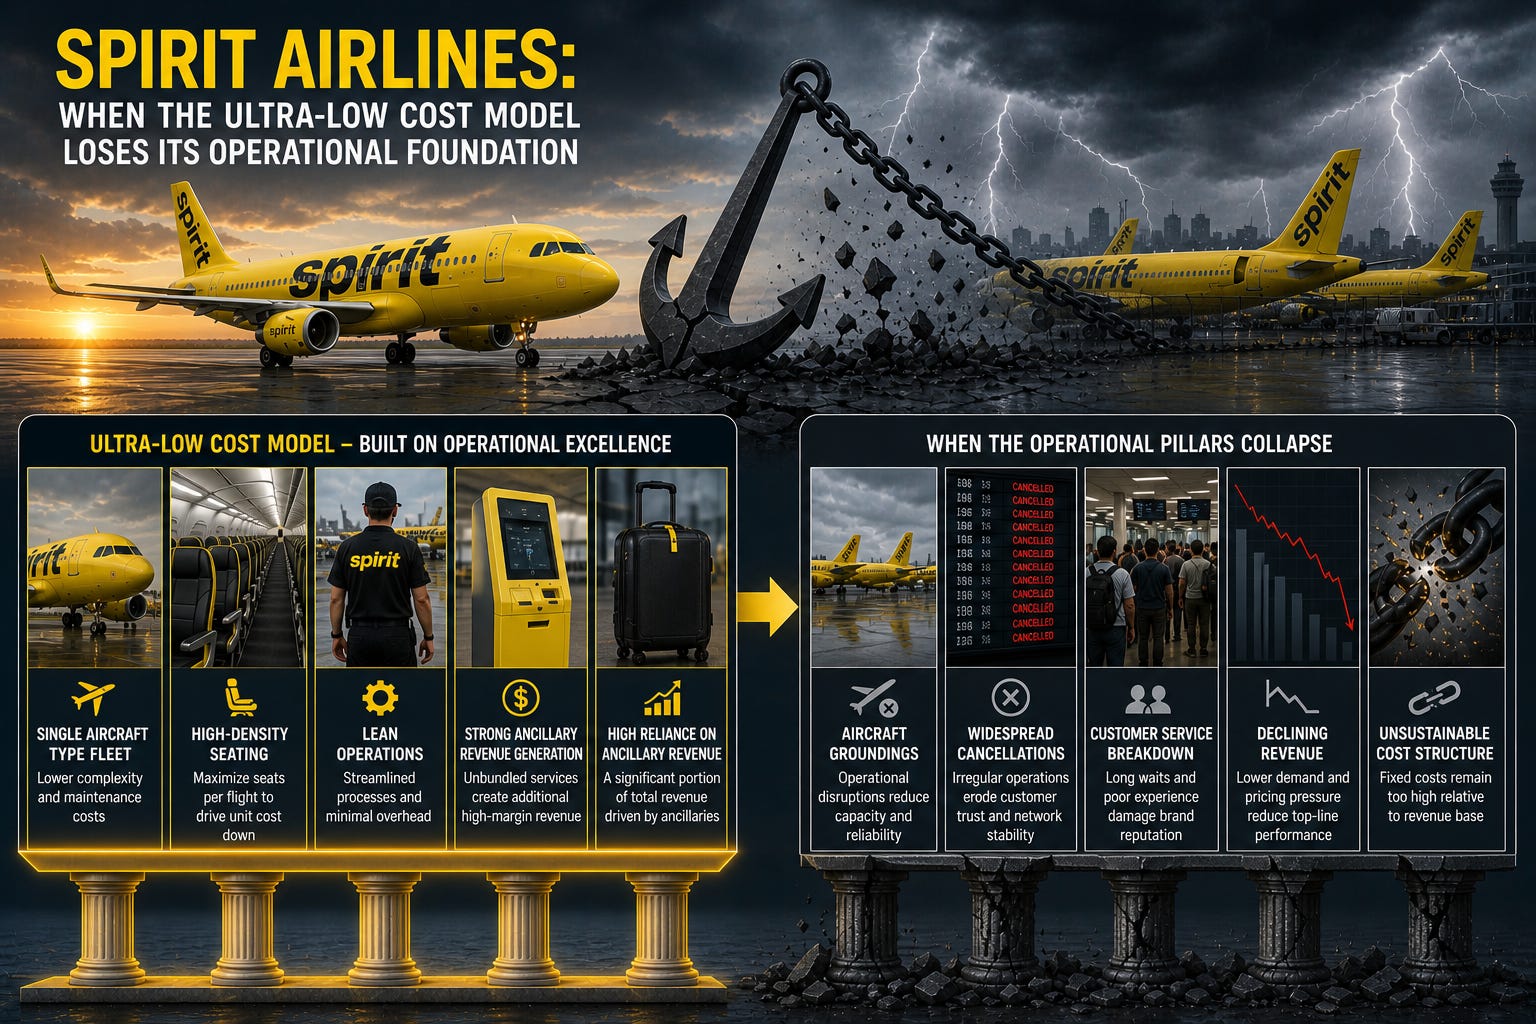
Vào ngày 2 tháng 5 năm 2026, lúc 3:00 sáng theo giờ miền Đông, Spirit Airlines đã chính thức ngừng toàn bộ hoạt động bay. 17.000 con người, bao gồm 14.000 nhân viên toàn thời gian và hàng nghìn nhà thầu phụ, đã nhận được thông báo chỉ một giờ trước khi quyết định được công bố rộng rãi. Đây là vụ đóng cửa hãng hàng không lớn đầu tiên tại Hoa Kỳ kể từ khi Midway Airlines ngừng hoạt động sau sự kiện 11 tháng 9 năm 2001. Câu chuyện của Spirit Airlines không chỉ đơn thuần là một vụ phá sản thông thường trong ngành hàng không, mà còn là một bài học sâu sắc về cách một hệ điều hành, dù được thiết kế tinh gọn đến đâu, vẫn có thể sụp đổ khi các giả định nền tảng của nó đồng thời bị phá vỡ từ nhiều hướng.
Xét từ góc độ Vận hành Xuất sắc, bài viết này không nhằm phán xét hay quy trách nhiệm cho bất kỳ cá nhân hay tổ chức nào. Thay vào đó, Trường sẽ phân tích hành trình 43 năm của Spirit Airlines hoàn toàn qua lăng kính vận hành, tìm hiểu cách các biến số vận hành tương tác với nhau, cách tối ưu hóa đơn biến có thể tạo ra điểm mù, và cách khả năng phục hồi vận hành đóng vai trò quyết định đối với sự tồn tại của doanh nghiệp. Mục tiêu duy nhất là rút ra những bài học giá trị cho bất kỳ tổ chức nào đang hoạt động trong môi trường biến động cao.
NGUỒN GỐC VÀ TRIẾT LÝ VẬN HÀNH CỦA SPIRIT AIRLINES
Spirit Airlines khởi đầu với tên gọi Charter One Airlines vào năm 1983, hoạt động như một dịch vụ chuyến bay thuê chuyến tại khu vực Detroit, Michigan, được tách ra từ Clippert Trucking Company. Trong gần một thập kỷ đầu tiên, hãng phục vụ các đường bay ngắn và trung bình với quy mô nhỏ, tập trung vào phân khúc khách du lịch nhạy cảm về giá với các điểm đến bao gồm Las Vegas, Atlantic City và Bahamas. Đến tháng 5 năm 1992, hãng chính thức đổi tên thành Spirit Airlines và chuyển sang mô hình hãng hàng không bay theo lịch trình, đánh dấu bước ngoặt lớn đầu tiên.
Sự chuyển đổi quan trọng nhất diễn ra dưới thời CEO Ben Baldanza (2006 đến 2015), khi Spirit Airlines trở thành Hãng hàng không siêu tiết kiệm (ULCC) đầu tiên và thuần khiết nhất tại Hoa Kỳ. Triết lý vận hành của mô hình ULCC có thể được hiểu qua một nguyên tắc cốt lõi: tách hoàn toàn giá vé cơ bản khỏi mọi dịch vụ bổ trợ (mô hình tách giá vé trần “Bare Fare” được giới thiệu năm 2007), từ đó đưa giá vé xuống mức thấp nhất có thể để thu hút phân khúc khách hàng nhạy cảm nhất về giá. Mọi dịch vụ, từ hành lý ký gửi, hành lý xách tay, chọn ghế ngồi, đồ ăn và thức uống, đến in thẻ lên máy bay tại sân bay, đều trở thành nguồn doanh thu bổ trợ được tính phí riêng. Mô hình này đã đưa doanh thu bổ trợ của Spirit vượt trên 40% tổng doanh thu dưới thời Baldanza, và tiếp tục tăng lên khoảng 50 đến 59% vào năm 2024 (theo dữ liệu của IdeaWorks), một trong những tỷ lệ cao nhất trong ngành hàng không toàn cầu.
Xét về mặt vận hành, mô hình ULCC của Spirit được xây dựng trên một số trụ cột được xác định rõ ràng. Trụ cột đầu tiên là tối ưu hóa Chi phí trên mỗi ghế-mile khả dụng (CASM). Spirit duy trì CASM thấp nhất ngành bằng cách khai thác một loại đội bay duy nhất (tính đồng nhất đội bay) gồm các máy bay thân hẹp thuộc gia đình Airbus A320, tối đa hóa mật độ ghế ngồi trên mỗi máy bay, giảm thiểu thời gian quay đầu tại cổng, và loại bỏ mọi chi phí không liên quan trực tiếp đến việc đưa hành khách từ điểm A đến điểm B. Trụ cột thứ hai là tối đa hóa công suất đội bay bằng cách tăng số giờ bay trung bình mỗi ngày của mỗi máy bay (hiệu suất sử dụng máy bay), từ đó phân bổ chi phí cố định (khấu hao, thuê máy bay, bảo hiểm) cho nhiều chuyến bay hơn. Trụ cột thứ ba là cấu trúc mạng bay điểm tới điểm thay vì mô hình trung tâm trung chuyển truyền thống, giúp giảm chi phí vận hành tại sân bay trung tâm và giảm thiểu thời gian máy bay nằm dưới mặt đất.
Triết lý này, xét từ góc độ vận hành thuần túy, là một ví dụ điển hình của tối ưu hóa đơn biến: chi phí đơn vị. Spirit Airlines đã thiết kế chính mình thành một cỗ máy vận hành được hiệu chỉnh chính xác để hoạt động hiệu quả nhất trong một tập hợp điều kiện rất cụ thể: giá nhiên liệu ổn định ở mức thấp đến trung bình, nhu cầu mạnh mẽ từ khách du lịch nhạy cảm về giá, tỷ lệ sử dụng đội bay cao, và cạnh tranh trực tiếp về giá còn hạn chế từ các hãng hàng không truyền thống. Khi tất cả các điều kiện này được đáp ứng, mô hình vận hành biên lợi nhuận mỏng, sản lượng cao đã chứng minh sức mạnh của mình trong nhiều năm. Tuy nhiên, sự tối ưu hóa sâu theo một chiều duy nhất này đồng thời đã tạo ra một lỗ hổng mang tính hệ thống mà chỉ bộc lộ khi các điều kiện biên thay đổi.
SỰ PHÂN KỲ CASM/RASM: DẤU HIỆU ĐẦU TIÊN CỦA CĂNG THẲNG VẬN HÀNH
Để hiểu sự sụp đổ của Spirit Airlines, điều cốt yếu là phải phân tích hai chỉ số vận hành quan trọng nhất trong ngành hàng không: CASM (Chi phí trên mỗi ghế-dặm cung ứng) và RASM (Doanh thu trên mỗi ghế-dặm cung ứng). Mối quan hệ giữa hai chỉ số này quyết định biên lợi nhuận hoạt động, và khi khoảng cách giữa chúng thu hẹp hoặc đảo ngược, đó chính là tín hiệu cảnh báo sớm nhất mà bất kỳ người làm vận hành nào cũng cần theo dõi sát sao.
Kể từ quý 1 năm 2019, CASM của Spirit Airlines đã tăng khoảng 40%, gần gấp đôi tốc độ lạm phát. Con số này phản ánh sự leo thang chi phí đồng thời ở nhiều hạng mục: biến động giá nhiên liệu sau đại dịch, chi phí lao động tăng do các thỏa ước lao động tập thể mới trên toàn ngành, chi phí bảo trì tăng vì đội bay lão hóa và đặc biệt là do sự cố thu hồi động cơ, cùng với giá thuê máy bay cao hơn do thị trường cho thuê thắt chặt. Cụ thể, CASM điều chỉnh không bao gồm nhiên liệu đã tăng từ khoảng 5,67 cent trong quý 4 năm 2019 lên 7,97 cent trong cả năm 2024. Trong khi đó, RASM chỉ tăng khoảng 8% trong cùng giai đoạn, mức tăng chưa bằng một nửa tốc độ lạm phát chung. Tính theo giá trị tuyệt đối, đến cuối năm 2024, RASM của Spirit ở mức 9,27 cent trong khi CASM đã tăng lên 11,35 cent, nghĩa là Spirit đã chi nhiều hơn thu trên mỗi ghế-dặm cung ứng.
Nguyên nhân gốc rễ của sự phân kỳ CASM/RASM này nằm ở cả hai phía. Về phía chi phí, nhiều yếu tố nằm ngoài tầm kiểm soát trực tiếp của hãng: giá nhiên liệu là biến số toàn cầu, chi phí lao động bị chi phối bởi áp lực chung của toàn ngành, và chi phí bảo trì phụ thuộc vào nhà sản xuất động cơ. Tuy nhiên, về phía doanh thu, sự đình trệ của RASM phản ánh một sự chuyển dịch cấu trúc trong cục diện cạnh tranh. Các hãng hàng không truyền thống của Mỹ lần lượt tung ra vé Basic Economy (do Delta Air Lines tiên phong vào năm 2012, tiếp theo là American Airlines và United Airlines), về cơ bản là sao chép mô hình dịch vụ tối giản của Spirit nhưng gắn với mạng đường bay rộng hơn, chương trình khách hàng thân thiết mạnh hơn, và uy tín thương hiệu vững chắc hơn. Khi hành khách có thể mua vé Basic Economy của American hay Delta chỉ cao hơn giá của Spirit một chút, nhưng được bay với hãng có mạng kết nối rộng hơn và rủi ro gián đoạn dịch vụ thấp hơn, lợi thế về giá của Spirit đã bị bào mòn nghiêm trọng.
Dưới góc độ vận hành, đây là hiện tượng “hàng hóa hóa ngược”. Thông thường, sản phẩm cao cấp bị hàng hóa hóa khi các đối thủ chi phí thấp gia nhập thị trường. Nhưng trong trường hợp này, các hãng truyền thống đã hàng hóa hóa chính sản phẩm giá rẻ, tạo ra một phiên bản giá rẻ “đủ tốt” đúng với những gì Spirit đang bán, trong khi vẫn giữ các lợi thế hệ thống mà Spirit không thể sánh kịp. Kết quả là Spirit mất khả năng tăng RASM (vì thị trường sẽ không chấp nhận giá cao hơn cho sản phẩm ULCC khi đã có các lựa chọn thay thế tương đương) trong khi vẫn phải gánh CASM ngày càng tăng (vì chi phí vận hành không phân biệt hãng nào).
Sự phân kỳ này không xảy ra trong một đêm. Nó tích tụ dần từ năm 2019, trầm trọng hơn trong giai đoạn đại dịch Covid 19, và đến năm 2024 khoảng cách đã nới rộng đến mức biên lợi nhuận hoạt động của Spirit chuyển sang âm sâu. Trong năm 2024, tổng doanh thu hoạt động của Spirit là 4.913,4 triệu USD, giảm 8,4% so với cùng kỳ năm trước, trong khi hãng ghi nhận lỗ ròng 1.229,5 triệu USD (khoảng 1,2 tỷ USD). Những con số này cho thấy mô hình hoạt động đã mất khả năng tự cân bằng.
SỰ CỐ ĐỘNG CƠ GTF CỦA PRATT & WHITNEY VÀ TÁC ĐỘNG ĐẾN NĂNG LỰC KHAI THÁC
Nếu sự phân kỳ CASM/RASM là căng thẳng mãn tính, thì đợt thu hồi động cơ Pratt & Whitney GTF (Geared Turbofan) là một cú sốc cấp tính đánh thẳng vào năng lực khai thác của Spirit. Đây là ví dụ điển hình cho thấy sự phụ thuộc vào một nguồn duy nhất đối với nhà cung cấp thiết bị trọng yếu có thể tạo ra rủi ro vận hành mang tính hệ thống như thế nào.
Spirit Airlines khai thác đội bay gồm các máy bay Airbus A320neo và A321neo sử dụng động cơ Pratt & Whitney PW1100G JM thuộc dòng GTF. Vào tháng 7 năm 2023, công ty mẹ RTX đã phát hiện vấn đề liên quan đến lỗi sản xuất bột kim loại trong đĩa máy nén cao áp, kích hoạt chương trình kiểm tra và thay thế quy mô lớn trên toàn cầu. Đối với Spirit, hậu quả trực tiếp là 38 máy bay thân hẹp Airbus phải nằm đất, với toàn bộ 79 động cơ GTF trong đội bay đều thuộc diện thu hồi. Hơn 50% đội bay của Spirit gồm các máy bay A320/A321neo sử dụng động cơ GTF, khiến hãng đặc biệt dễ tổn thương.
Tác động vận hành có thể đo lường qua hiệu suất khai thác tàu bay: từ 11,1 giờ block mỗi ngày mỗi tàu bay trong năm 2023, con số này giảm xuống còn 9,9 giờ trong năm 2024. Mức giảm 1,2 giờ mỗi ngày mỗi tàu bay thoạt nhìn có vẻ không lớn, nhưng khi nhân lên trên toàn đội bay trong cả một năm, nó tương đương hàng triệu Số ghế-dặm cung ứng (ASMs) bị mất. Đối với một hãng ULCC vận hành với biên lợi nhuận mỏng, mỗi giờ tàu bay nằm đất mà không tạo ra doanh thu đều cấu thành một chi phí cơ hội đáng kể, bởi các chi phí cố định (khấu hao, tiền thuê, bảo hiểm) vẫn tiếp tục phát sinh dù tàu bay có bay hay không.
Các hiệu ứng dây chuyền lan khắp toàn bộ chuỗi vận hành là rất lớn. Spirit buộc phải cho 170 phi công tạm nghỉ việc kể từ ngày 1 tháng 9 năm 2024 do không đủ tàu bay để duy trì lịch bay, tiếp theo là khoảng 300 phi công nữa từ tháng 1 năm 2025. Điều này không chỉ ảnh hưởng đến chi phí lao động mà còn tạo ra rủi ro vận hành khi cần khôi phục lịch bay: các phi công trở lại sau thời gian nghỉ dài phải trải qua huấn luyện định kỳ và kiểm tra năng lực trước khi quay lại khai thác đường bay, tạo ra độ trễ trong quá trình khôi phục năng lực cung ứng. Khoản bồi thường từ Pratt & Whitney (thông qua công ty con là International Aero Engines, hay IAE) đạt khoảng 150 đến 195 triệu USD (một số nguồn nêu tới 200 triệu USD), nhưng khoản bồi thường bằng tiền không thể bù đắp cho những chuyến bay đã không được thực hiện, doanh thu phụ trợ đã không được tạo ra, và sự suy giảm trải nghiệm khách hàng do hủy chuyến và gián đoạn lịch bay.
Xét từ góc độ vận hành, sự cố động cơ GTF đã bộc lộ một đặc điểm trọng yếu trong kiến trúc hệ thống vận hành của Spirit: tính đồng nhất đội bay, vốn được xem là một thế mạnh, lại trở thành điểm yếu khi rủi ro hệ thống xảy ra. Khi toàn bộ đội bay phụ thuộc vào một loại động cơ duy nhất từ một nhà cung cấp duy nhất, chỉ một sự cố chất lượng cũng có thể tác động đến toàn bộ năng lực khai thác của hãng mà không có đội bay dự phòng nào sử dụng động cơ thay thế để bù đắp. Đây chính là sự đánh đổi kinh điển giữa hiệu quả và khả năng chống chịu trong thiết kế hệ thống vận hành, và Spirit đã ưu tiên hiệu quả tới mức tối đa.
THƯƠNG VỤ SÁP NHẬP BỊ CHẶN VÀ SỰ VẮNG MẶT CỦA LỐI ĐI THAY THẾ
Vào tháng 7 năm 2022, JetBlue Airways đã đề xuất mua lại Spirit Airlines với giá trị vốn cổ phần 3,8 tỷ USD (giá trị doanh nghiệp điều chỉnh 7,6 tỷ USD). Xét thuần túy từ góc độ vận hành, thương vụ này sẽ tạo ra hãng hàng không lớn thứ năm tại Hoa Kỳ với mạng đường bay bổ trợ lẫn nhau: thế mạnh của JetBlue tại các sân bay lớn ở Bờ Đông và các đường bay xuyên lục địa kết hợp với thế mạnh của Spirit ở các đường bay ngắn đến trung bình và các sân bay thứ cấp. Sự kết hợp này có thể giúp giải quyết thách thức RASM của Spirit (nhờ kết nối mạng rộng hơn và thương hiệu mạnh hơn của JetBlue), đồng thời giúp JetBlue giảm CASM (nhờ quy mô đội bay lớn hơn và chuyên môn vận hành chi phí thấp của Spirit).
Vào ngày 16 tháng 1 năm 2024, một thẩm phán liên bang đã chặn thương vụ với lý do thương vụ có khả năng làm tăng giá vé và giảm cạnh tranh. Bất kể lý do là gì, hệ quả vận hành là rất rõ ràng: Spirit đã mất đi con đường tái cấu trúc thông qua sáp nhập, một lựa chọn mà nhiều hãng ULCC trên toàn cầu đã áp dụng thành công khi mô hình độc lập không còn bền vững. Quan trọng hơn, Spirit đã dành gần hai năm (từ 2022 đến 2024) với toàn bộ năng lực quản trị và năng lượng tổ chức để theo đuổi thương vụ sáp nhập, trong khi các vấn đề vận hành cốt lõi (sự phân kỳ CASM/RASM, sự cố động cơ, sự thay đổi cục diện cạnh tranh) vẫn tiếp tục trầm trọng hơn. Khi thương vụ bị chặn, Spirit phải đối mặt đồng thời với tất cả các vấn đề bị trì hoãn này, nhưng với nguồn lực tài chính yếu hơn và vị thế thị trường suy giảm.
Đây là một bài học vận hành quan trọng: khi một tổ chức đặt toàn bộ chiến lược thoát hiểm vào một phương án dự phòng duy nhất (single exit strategy) và phương án đó thất bại, tổ chức thường rơi vào tình thế tệ hơn so với trước khi theo đuổi phương án đó, bởi thời gian và nguồn lực đã bị tiêu hao trong khi các vấn đề gốc rễ vẫn chưa được xử lý. Trong quản trị vận hành, nguyên tắc lập kế hoạch dự phòng song song tồn tại chính là để tránh kịch bản này. Dù vậy, cần thừa nhận rằng việc vừa theo đuổi sáp nhập vừa tái cấu trúc vận hành sâu rộng cùng lúc là cực kỳ thách thức về mặt quản trị và phân bổ nguồn lực, đặc biệt đối với một tổ chức có quy mô như Spirit.
LẦN PHÁ SẢN ĐẦU TIÊN VÀ CÂU HỎI VỀ TÁI CẤU TRÚC VẬN HÀNH
Ngày 18 tháng 11 năm 2024, Spirit Airlines lần đầu nộp đơn xin bảo hộ phá sản theo Chapter 11. Hãng đã trải qua 87 ngày trong quá trình phá sản trước khi hoàn tất tái cấu trúc vào tháng 3 năm 2025. Xét về mặt thời gian, 87 ngày là một tiến trình nhanh đáng kể, có được là nhờ Spirit đã đàm phán trước một khung tái cấu trúc được thỏa thuận trước với đa số các trái chủ trước khi nộp đơn.
Tuy nhiên, xét từ góc độ vận hành, đặc điểm đáng chú ý nhất của lần tái cấu trúc đầu tiên này nằm ở phạm vi: đó chủ yếu là một cuộc tái cấu trúc bảng cân đối kế toán, trọng tâm là chuyển đổi nợ trái phiếu có bảo đảm thành vốn cổ phần (hoán đổi nợ lấy vốn cổ phần) của công ty sau tái cấu trúc. Các câu hỏi vận hành cốt lõi, bao gồm mô hình kinh doanh ULCC liệu còn khả thi trong bối cảnh cạnh tranh mới hay không, cơ cấu chi phí có cần thay đổi căn bản hay không, chiến lược đội bay có cần điều chỉnh hay không, và năng lực quản trị rủi ro nhiên liệu cần được xây dựng đến mức độ nào, đều chưa được xử lý ở chiều sâu cần thiết.
Điều này tạo ra một nghịch lý: Spirit thoát khỏi phá sản với một bảng cân đối sạch hơn nhưng vẫn giữ nguyên mô hình vận hành đã dẫn đến phá sản. Nếu ví mô hình vận hành như hệ điều hành của một tổ chức, thì lần tái cấu trúc đầu tiên cũng giống như xóa các tệp rác để giải phóng bộ nhớ mà không cập nhật hay vá lỗi hệ điều hành. Máy tính chạy nhanh hơn tạm thời, nhưng các lỗi nền tảng vẫn tồn tại và sẽ tái phát.
Kết quả thực tế đã chứng minh điều này: chỉ trong ba tháng từ tháng 3 đến tháng 6 năm 2025 sau khi thoát khỏi Chapter 11, Spirit tiếp tục lỗ thêm 257 triệu USD (so với lợi nhuận ròng dự kiến 252 triệu USD cho cả năm 2025 theo kế hoạch). Những con số này cho thấy vấn đề không nằm ở cấu trúc tài chính mà nằm ở cấu trúc vận hành và mô hình kinh doanh. Một bảng cân đối sạch sẽ không có ý nghĩa khi doanh nghiệp tiếp tục vận hành với CASM cao hơn RASM một cách có hệ thống.
LẦN PHÁ SẢN THỨ HAI VÀ KẾ HOẠCH TÁI CẤU TRÚC DỰA TRÊN MỘT GIẢ ĐỊNH ĐƠN BIẾN
Ngày 29 tháng 8 năm 2025, Spirit Airlines lần thứ hai nộp đơn xin bảo hộ phá sản theo Chapter 11, chưa đầy một năm sau lần đầu tiên. Lần này, quy mô vấn đề lớn hơn đáng kể: tổng nợ phải trả 8,1 tỷ USD so với tổng tài sản 8,6 tỷ USD (theo hồ sơ tòa án), nghĩa là vùng đệm an toàn giữa tài sản và nợ phải trả chỉ còn khoảng 500 triệu USD, một biên độ cực kỳ mỏng đối với một hãng hàng không có chi phí vận hành hàng năm lên tới hàng tỷ USD.
Kế hoạch tái cấu trúc lần thứ hai được xây dựng xoay quanh một giả định nền tảng trọng yếu: giá nhiên liệu bay ở mức 2,24 USD mỗi gallon cho năm 2026 và 2,14 USD cho năm 2027 (theo hồ sơ nộp lên SEC từ tháng 3). Ở mức giá này, kết hợp với các điều chỉnh vận hành khác, Spirit có thể đạt biên lợi nhuận từ hoạt động kinh doanh dương khoảng +0,5% tại thời điểm hoàn tất tái cấu trúc. Nói cách khác, toàn bộ kế hoạch phục hồi phụ thuộc vào giả định rằng giá nhiên liệu sẽ duy trì ở mức bằng hoặc thấp hơn mức trung bình lịch sử.
Xét từ góc độ phân tích vận hành, đây là điểm cần xem xét kỹ lưỡng. Nhiên liệu bay là biến số biến động mạnh nhất trong cơ cấu chi phí của bất kỳ hãng hàng không nào, thường chiếm 25 đến 35% tổng chi phí hoạt động. Việc xây dựng kế hoạch phục hồi với biên lợi nhuận chỉ 0,5% dựa trên giả định về biến chi phí biến động nhất, mà không có cơ chế phòng ngừa rủi ro giá nhiên liệu đáng kể nào, đồng nghĩa kế hoạch chỉ khả thi trong một dải kịch bản rất hẹp. Bất kỳ sự kiện nào đẩy giá nhiên liệu vượt mức giả định đều sẽ xóa sạch toàn bộ biên lợi nhuận và đưa hãng trở lại vùng thua lỗ.
Đây không phải là một nhận xét mang tính phê phán mà là một đánh giá cấu trúc về thiết kế của kế hoạch. Trên thực tế, các hãng hàng không đang trong quá trình phá sản có khả năng tiếp cận rất hạn chế đối với thị trường phái sinh nhiên liệu với các điều kiện thuận lợi, do xếp hạng tín nhiệm thấp và thiếu tài sản thế chấp. Tuy nhiên, chính ràng buộc này càng cho thấy tầm quan trọng của việc thiết kế kế hoạch tái cấu trúc với lập kế hoạch đa kịch bản, bao gồm cả các kịch bản bất lợi, và xác định các ngưỡng hòa vốn mà tại đó kế hoạch cần phải được điều chỉnh.
KHỦNG HOẢNG EO BIỂN HORMUZ VÀ CÚ SỐC TỪ BÊN NGOÀI
Sự kiện làm thay đổi căn bản tình hình là cuộc khủng hoảng Eo biển Hormuz. Bắt đầu từ ngày 28 tháng 2 năm 2026, khi xung đột quân sự bùng phát trong khu vực, các chuyến vận chuyển dầu qua eo biển bị gián đoạn nghiêm trọng, tạo ra điều mà các nhà phân tích gọi là “phong tỏa kép”. Khoảng 20% lượng dầu thô vận chuyển bằng đường biển của thế giới đi qua Eo biển Hormuz, và sự gián đoạn này ngay lập tức phản ánh vào giá dầu thô và giá nhiên liệu bay.
Giá nhiên liệu bay đã tăng khoảng 95% kể từ khi xung đột bắt đầu, chạm mức khoảng 4,51 USD mỗi gallon vào cuối tháng 4 năm 2026, cao hơn gấp đôi so với giả định 2,24 USD trong kế hoạch tái cấu trúc. Theo phân tích của J.P. Morgan, nếu giá nhiên liệu duy trì ở mức 4,60 USD mỗi gallon, biên lợi nhuận hoạt động dự kiến +0,5% sẽ ngay lập tức đảo chiều thành âm 20%. Chi phí nhiên liệu tăng thêm ước tính khoảng 360 triệu USD mỗi năm, một con số mà hãng hàng không này hoàn toàn không có khả năng hấp thụ.
Điều quan trọng là cần đặt tình hình của Spirit trong bối cảnh rộng hơn của toàn ngành. Cuộc khủng hoảng Hormuz đã tác động đến mọi hãng hàng không, không chỉ riêng Spirit. Tuy nhiên, mức độ tác động là bất đối xứng. Các hãng lớn với biên lợi nhuận hoạt động từ 8 đến 12%, với chương trình phòng ngừa rủi ro giá nhiên liệu bao phủ 30 đến 50% nhu cầu, với nguồn lực tài chính đủ để hấp thụ các cú sốc ngắn hạn, và với quyền định giá nhờ phân khúc khách hàng ít nhạy cảm về giá, đã có thể vượt qua giai đoạn giá nhiên liệu cao mà không bị đe dọa tồn vong. Spirit, với biên lợi nhuận gần bằng không, không phòng ngừa giá nhiên liệu, nguồn lực tài chính đã cạn kiệt sau hai lần phá sản, và tệp khách hàng cực kỳ nhạy cảm về giá (không thể tăng giá vé đáng kể mà không mất khách), đã bị đẩy đến điểm giới hạn.
Từ góc nhìn hệ thống, sự kiện Hormuz là một ví dụ về “cú sốc từ bên ngoài”, loại sự kiện nằm ngoài phân phối xác suất thông thường được dùng cho mục đích lập kế hoạch. Tuy nhiên, đối với ngành hàng không, các sự kiện địa chính trị ảnh hưởng đến giá dầu không hề hiếm. Khủng hoảng dầu mỏ năm 1973, Chiến tranh Vùng Vịnh 1990 đến 1991, sự kiện 11 tháng 9, khủng hoảng tài chính 2008, đại dịch Covid 19, mỗi thập kỷ đều ghi nhận ít nhất một sự kiện gián đoạn lớn đối với ngành. Vì vậy, câu hỏi không phải là liệu sự kiện bất ngờ có xảy ra hay không, mà là mô hình vận hành có đủ linh hoạt để hấp thụ tác động khi chúng xảy ra hay không. Trong trường hợp của Spirit, câu trả lời là không, và điều này phản ánh cấu trúc vận hành chứ không phải vận rủi.
CHƯƠNG CUỐI CÙNG VÀ SỰ TAN RÃ CỦA HỆ ĐIỀU HÀNH
Sau đợt tăng giá nhiên liệu, Spirit Airlines đã đề nghị một gói cứu trợ liên bang trị giá 500 triệu USD dưới hình thức khoản vay của chính phủ có thể chuyển đổi thành cổ phần lên tới 90% trong hãng. Tuy nhiên, các trái chủ đã từ chối các điều khoản này vì thỏa thuận sẽ đặt quyền yêu cầu của chủ nợ hiện hữu dưới vị thế của chính phủ. Gói cứu trợ đã không được phê duyệt. Với doanh thu không đủ bù đắp chi phí hoạt động ở mặt bằng giá nhiên liệu hiện tại, không còn nguồn tài trợ bổ sung, và triển vọng giá nhiên liệu giảm nhanh còn bất định, ban lãnh đạo Spirit đã quyết định ngừng hoạt động.
Cách thức ngừng hoạt động cũng chứa đựng những bài học vận hành đáng chú ý. Việc thông báo cho 17.000 nhân viên chỉ một giờ trước khi quyết định được công bố (ban lãnh đạo Nghiệp đoàn Tiếp viên Hàng không, hay AFA, đã gửi thông tin đến 5.000 thành viên tại Spirit vào khoảng 1:00 sáng giờ miền Đông) phản ánh tính cấp bách của tình hình và đồng thời cho thấy giới hạn của năng lực lập kế hoạch chuyển đổi khi tổ chức rơi vào trạng thái khủng hoảng cấp tính. Trong điều kiện lý tưởng, việc dừng hoạt động có trật tự cho phép có thời gian hỗ trợ nhân viên chuyển đổi, thực hiện nghĩa vụ với hành khách đã mua vé, và bảo toàn giá trị của các tài sản có thể chuyển nhượng. Tuy nhiên, khi doanh nghiệp thua lỗ mỗi ngày tiếp tục hoạt động, mỗi ngày chậm trễ ngừng hoạt động đồng nghĩa với thêm tổn thất tài chính, tạo áp lực phải hành động nhanh chóng.
Việc Spirit Airlines ngừng hoạt động cũng tạo ra hiệu ứng lan tỏa trên toàn hệ thống hàng không Mỹ. Hàng trăm nghìn hành khách đang giữ vé của Spirit cần được chuyển sang các hãng khác. Các sân bay nơi Spirit chiếm thị phần công suất đáng kể, đặc biệt là Sân bay Quốc tế Fort Lauderdale Hollywood (FLL), nơi Spirit từng là hãng hàng không lớn nhất với khoảng 65 chuyến bay nội địa mỗi ngày, đột ngột mất đi một phần lớn lưu lượng. JetBlue đã nhanh chóng công bố 11 đường bay mới từ Fort Lauderdale để lấp khoảng trống. Nhân sự hàng không, đặc biệt là phi công và tiếp viên có chứng chỉ chuyên môn, đồng loạt gia nhập thị trường lao động, tạo ra cả cơ hội (cho các hãng đang tuyển dụng) lẫn thách thức (cho chính người lao động trong quá trình chuyển đổi).
PHÂN TÍCH DƯỚI GÓC ĐỘ VẬN HÀNH XUẤT SẮC
Nhìn lại toàn bộ hành trình của Spirit Airlines, bức tranh hiện ra không đơn thuần là một hãng hàng không bị phá sản, mà là một hệ điều hành đã trải qua quá trình suy giảm năng lực quy trình trong nhiều năm trước khi sụp đổ hoàn toàn. Sự sụp đổ không bao giờ là đột ngột đối với những ai hiểu cách đọc các tín hiệu mà hệ thống phát ra.
Sự nhầm lẫn giữa “hiệu quả vận hành” và “sức khỏe vận hành”.
Đây là lỗi nhận thức phổ biến nhất trong thực hành quản trị vận hành, và Spirit Airlines là minh chứng rõ ràng nhất. Trong tư duy Operational Excellence, có một sự khác biệt nền tảng giữa hai khái niệm mà nhiều tổ chức thường nhầm lẫn. Operational efficiency trả lời câu hỏi: “Tổ chức có đang giảm thiểu lãng phí trong các quy trình hiện tại hay không?” Operational health trả lời câu hỏi: “Hệ thống vận hành có đủ năng lực để duy trì hiệu suất chấp nhận được qua nhiều chu kỳ biến động hay không?”
Spirit Airlines đạt điểm cực cao về operational efficiency. Đội bay đồng nhất, CASM thấp nhất ngành, thời gian quay vòng tối thiểu, mật độ ghế tối đa, mọi quy trình đều tinh gọn đến mức gần như không còn gì để cắt giảm. Nhưng operational health lại là một câu chuyện hoàn toàn khác. Operational health có thể được hiểu như hệ miễn dịch của tổ chức. Một người có thể chạy rất nhanh (hiệu suất cao) nhưng nếu hệ miễn dịch suy yếu, một cơn cảm lạnh thông thường cũng có thể dẫn đến biến chứng nghiêm trọng. Spirit chạy nhanh hơn mọi hãng bay trên đường thẳng, nhưng hệ miễn dịch vận hành của hãng, tức khả năng chống chịu và phục hồi sau các cú sốc, đã suy giảm đến mức nguy kịch.
Khi đánh giá operational health của bất kỳ tổ chức nào, trọng tâm nên đặt vào năm chỉ báo dẫn dắt, những tín hiệu cho thấy hệ thống sẽ gặp vấn đề trước khi vấn đề thực sự bộc lộ, khác với chỉ báo đi sau như lợi nhuận, doanh thu hay hiệu suất đúng giờ, vốn chỉ phản ánh những gì đã xảy ra. Năm chỉ báo này bao gồm: capacity reserve margin (hệ thống có thể mất bao nhiêu phần trăm năng lực trước khi ngừng hoạt động), cost adaptability speed (khi doanh thu giảm 10%, chi phí có thể điều chỉnh nhanh đến mức nào và giảm được bao nhiêu), risk source diversification (có bao nhiêu biến số độc lập có thể tự gây ra sự sụp đổ mang tính hệ thống), financial buffer depth (tổ chức có thể tồn tại bao nhiêu tháng với doanh thu bằng không), và organizational learning capability (tổ chức có thể thay đổi quy trình nhanh đến mức nào khi nhận ra vấn đề). Áp dụng năm chỉ báo này cho Spirit vào thời điểm 2023, trước khi bất kỳ cú sốc lớn nào xảy ra, kết quả đã là báo động đỏ trên gần như mọi thước đo.
Cái bẫy tối ưu cục bộ và hiện tượng “sub-optimization”.
Trong systems thinking, có một nguyên tắc mà Dr. W. Edwards Deming đã nhấn mạnh nhiều lần trong System of Profound Knowledge của mình: tối ưu từng bộ phận riêng lẻ của một hệ thống không dẫn đến tối ưu toàn bộ hệ thống, và trong nhiều trường hợp còn khiến hệ thống tổng thể tệ hơn. Đó chính là hiện tượng sub-optimization.
Spirit Airlines rất xuất sắc trong việc tối ưu từng bộ phận riêng lẻ: chi phí nhiên liệu trên mỗi ASM được giảm thiểu nhờ đội bay mới, hiệu quả; chi phí lao động trên mỗi ASM được kiểm soát nhờ năng suất lao động cao; chi phí phân phối được cắt giảm nhờ bán trực tiếp; chi phí sân bay được giảm nhờ thời gian quay vòng ngắn. Nhưng khi nhìn ở cấp độ toàn hệ thống, việc tối ưu từng bộ phận này lại tạo ra một hệ thống cứng nhắc, thiếu khả năng tự điều chỉnh. Mọi bộ phận đều đã vận hành ở giới hạn tối đa của năng lực thiết kế, không còn dư địa để bù đắp khi một bộ phận khác gặp sự cố.
Hình ảnh dễ hình dung nhất là một chiếc xe đua được tinh chỉnh để đạt tốc độ tối đa trên một đường đua cụ thể, với áp suất lốp, tỷ số truyền, góc cánh gió và tải nhiên liệu đều được tối ưu cho đúng đường đua đó, ở đúng nhiệt độ và độ ẩm đó. Chiếc xe sẽ vượt mọi đối thủ trên đường đua ấy. Nhưng nếu trời mưa, hoặc đường đua đổi một khúc cua, hoặc nhiệt độ thay đổi 10 độ, chiếc xe siêu tối ưu sẽ mất sức cạnh tranh nhanh hơn một chiếc xe được thiết lập để vận hành “đủ tốt” trong nhiều điều kiện. Đây chính là nghịch lý mà Spirit gặp phải: hãng là chiếc xe nhanh nhất trên đường khô, nhưng trời đã đổ mưa từ năm 2019, và mưa ngày càng nặng hạt.
Biến động “common cause” so với “special cause”: đọc tín hiệu từ hệ thống.
Một trong những năng lực cốt lõi của một Master Black Belt là khả năng phân biệt giữa common cause variation và special cause variation trong dữ liệu vận hành. Common cause variation là biến động vốn có bên trong hệ thống, nằm trong control limits, và chỉ có thể giảm bằng cách thay đổi chính hệ thống. Special cause variation là biến động do một sự kiện cụ thể, có thể xác định được gây ra, nằm ngoài giới hạn kiểm soát thông thường.
Áp dụng lăng kính này cho Spirit Airlines, có thể thấy rõ hai loại biến động cùng tồn tại. Common cause variation bao gồm sự phân kỳ CASM/RASM ngày càng lớn, sự xói mòn dần lợi thế cạnh tranh khi các hãng truyền thống triển khai Basic Economy, xu hướng tăng chi phí lao động trên toàn ngành, và sự thay đổi dần trong hành vi người tiêu dùng sau đại dịch khi hành khách bắt đầu đề cao sự tin cậy và trải nghiệm hơn. Đây là những xu hướng mang tính cấu trúc, không do bất kỳ sự kiện đơn lẻ nào gây ra mà đến từ sự tiến hóa tự nhiên của thị trường. Xử lý common cause variation đòi hỏi thay đổi hệ thống, nghĩa là thay đổi mô hình kinh doanh, tái thiết kế chuỗi giá trị hoặc tái định vị thương hiệu.
Biến động do nguyên nhân đặc biệt bao gồm sự cố động cơ P&W GTF, thương vụ sáp nhập với JetBlue bị chặn, và khủng hoảng Eo biển Hormuz. Đây là những sự kiện cụ thể, có thể xác định rõ ràng với tác động rõ rệt. Xử lý biến động do nguyên nhân đặc biệt đòi hỏi cô lập và xử lý đúng nguyên nhân gốc cụ thể.
Sai lầm chiến lược phổ biến nhất, điều mà Deming gọi là “can thiệp sai” (tampering), xảy ra khi một tổ chức phản ứng với biến động do nguyên nhân thông thường bằng giải pháp dành cho nguyên nhân đặc biệt, hoặc ngược lại. Trong trường hợp của Spirit, lần tái cấu trúc Chapter 11 đầu tiên có thể được phân tích qua khung tư duy này: hãng đã xử lý hậu quả tài chính (một triệu chứng) bằng tái cấu trúc bảng cân đối kế toán (một can thiệp dành cho nguyên nhân đặc biệt), trong khi vấn đề thực sự là sự thay đổi cấu trúc của thị trường và mô hình kinh doanh (một nguyên nhân thông thường) đòi hỏi thay đổi toàn diện cả hệ thống.
Tư duy chuỗi giá trị và định nghĩa “giá trị” trong mắt khách hàng đang thay đổi.
Một câu hỏi nền tảng khi phân tích bất kỳ hệ thống vận hành nào là: “Định nghĩa của khách hàng về giá trị có đang thay đổi không, và hệ thống vận hành có đang thay đổi theo không?” Spirit Airlines đã định nghĩa giá trị khách hàng là giá vé thấp nhất có thể và xây dựng toàn bộ chuỗi giá trị xoay quanh định nghĩa đó. Điều này hoàn toàn hợp lý ở thời điểm mô hình được thiết kế.
Nhưng định nghĩa của khách hàng về “giá trị” không phải là hằng số. Sau đại dịch Covid 19, hành vi của hành khách hàng không tại Mỹ đã thay đổi đáng kể. Khách hàng bắt đầu đánh giá tổng chi phí trải nghiệm thay vì chỉ nhìn vào giá vé. Tổng chi phí trải nghiệm bao gồm: giá vé cơ bản cộng phí hành lý, phí chọn ghế và phí ăn uống, cộng thêm chi phí rủi ro (xác suất bị hủy chuyến, chậm chuyến, thất lạc hành lý và phải tự xoay xở khi gián đoạn), cộng thêm chi phí cơ hội (không tích lũy dặm bay, không hưởng ưu đãi thành viên thân thiết, không được hỗ trợ đổi vé linh hoạt). Khi các hãng hàng không truyền thống bán vé Basic Economy chỉ cao hơn Spirit $15 đến $25 nhưng đi kèm mạng bay kết nối rộng hơn, chương trình khách hàng thân thiết và hỗ trợ khi gián đoạn, thì tổng chi phí trải nghiệm trên hãng truyền thống thực tế lại thấp hơn Spirit trong nhiều tình huống, dù giá vé danh nghĩa cao hơn.
Điều này mang hàm ý vận hành sâu sắc. Khi khách hàng thay đổi cách họ định nghĩa giá trị, nhưng hệ thống vận hành vẫn tối ưu quanh định nghĩa giá trị cũ, hệ thống đang tạo ra thứ mà thị trường ngày càng không muốn trả tiền, bất kể nó được sản xuất hiệu quả đến đâu. Sản xuất hiệu quả một thứ mà khách hàng không còn muốn mua là lãng phí lớn nhất trong tư duy vận hành tinh gọn: lãng phí sản xuất thừa ở cấp độ chiến lược.
Chuỗi cung ứng đơn nguồn và khái niệm “điểm lỗi duy nhất” ở cấp độ hệ thống.
Khi phân tích sự phụ thuộc của Spirit vào động cơ Pratt & Whitney GTF, nhiều người xem đó đơn thuần là vấn đề nhà cung cấp. Nhưng từ góc nhìn Master Black Belt, đây là triệu chứng của một vấn đề sâu hơn: Spirit có quá nhiều điểm lỗi duy nhất trên toàn bộ hệ thống vận hành.
Danh sách các điểm lỗi duy nhất bao gồm: chỉ một loại động cơ (PW1100G JM), chỉ một nhà sản xuất máy bay (Airbus), chỉ một mô hình kinh doanh (ULCC thuần túy), một phân khúc khách hàng chính (nhạy cảm cao về giá), một nguồn lợi thế cạnh tranh chính (giá thấp nhất), và một thị trường địa lý chính (nội địa Mỹ và Caribe). Mỗi chữ “một” trong chuỗi này là một điểm lỗi duy nhất. Trong kỹ thuật độ tin cậy, nguyên tắc cơ bản là: độ tin cậy tổng thể của một hệ thống nối tiếp bằng tích số độ tin cậy của từng thành phần. Với sáu thành phần nối tiếp, mỗi thành phần có độ tin cậy 90% (nghĩa là xác suất vận hành bình thường 90% trong mỗi chu kỳ), độ tin cậy tổng thể của hệ thống là 0,9 mũ 6, tức khoảng 53%. Điều này có nghĩa hệ thống có gần 50% xác suất gặp ít nhất một sự cố trong mỗi chu kỳ. Đây không phải toán học trừu tượng mà chính là thực tế Spirit đã trải qua khi nhiều điểm lỗi duy nhất cùng phát sinh vấn đề.
Vòng lặp phản hồi củng cố và “sự tăng tốc suy thoái”.
Một đặc điểm quan trọng trong sự sụp đổ của Spirit cần phải nhận diện là sự hình thành các vòng lặp phản hồi củng cố (vòng lặp phản hồi dương) vận hành theo hướng tiêu cực, nghĩa là mỗi vấn đề lại khiến các vấn đề khác trầm trọng hơn, tạo ra hiệu ứng suy thoái tăng tốc.
Chuỗi tác động cụ thể: sự cố GTF → giảm năng lực đội bay → ít chuyến bay hơn → giảm doanh thu → cắt giảm chi phí → giảm chất lượng dịch vụ → hệ số lấp đầy (load factor) thấp hơn → doanh thu sụt giảm thêm → khó thu hút vốn đầu tư → không có nguồn lực để phòng ngừa rủi ro nhiên liệu → dễ tổn thương hơn trước biến động giá nhiên liệu → khi giá nhiên liệu tăng vọt, tác động nghiêm trọng hơn → thua lỗ sâu hơn → mất khả năng thanh toán. Một khi đã khởi động, vòng lặp này cực kỳ khó phá vỡ vì mọi nỗ lực xử lý một vấn đề đều bị các vấn đề khác trong vòng lặp làm suy yếu.
Theo tư duy hệ thống, cách duy nhất để phá vỡ một vòng lặp phản hồi củng cố đang vận hành theo hướng tiêu cực là can thiệp tại điểm đòn bẩy của hệ thống, điểm mà một thay đổi nhỏ có thể tạo ra tác động lớn nhất lên toàn bộ vòng lặp. Đối với Spirit, điểm đòn bẩy nhiều khả năng nằm ở mô hình kinh doanh (chuyển đổi từ ULCC thuần túy sang mô hình lai với phân khúc khách hàng đa dạng hơn), nhưng việc thay đổi mô hình kinh doanh khi đang mắc kẹt trong vòng xoáy suy giảm đòi hỏi nguồn lực mà hãng đã không còn. Đây là tình huống mà trong thực tiễn tư vấn được gọi là “cửa sổ can thiệp đã khép lại”: thời điểm mà sự thay đổi có thể tạo ra tác động tích cực đã qua, và tổ chức chỉ còn lại những lựa chọn đỡ tệ hơn chứ không còn lựa chọn tốt.
Vấn đề “doanh nghiệp được tối ưu cho ngày hôm qua”.
Có một khái niệm hữu ích khi phân tích các tổ chức đang gặp khó khăn: “doanh nghiệp được tối ưu cho ngày hôm qua”. Khái niệm này mô tả trạng thái mà một tổ chức đã xây dựng một hệ thống vận hành hoàn hảo cho một môi trường kinh doanh không còn tồn tại. Mọi quy trình, mọi năng lực, mọi cấu trúc tổ chức đều được thiết kế cho một thực tế đã qua, và chi phí cơ hội của việc duy trì hệ thống cũ ngày càng lớn hơn lợi ích mà nó mang lại.
Spirit Airlines chính là doanh nghiệp được tối ưu cho giai đoạn 2007 đến 2019, khi giá nhiên liệu tương đối ổn định, khi vé Basic Economy của các hãng truyền thống chưa xuất hiện, khi du khách Mỹ đang trong quá trình chuyển sang tư duy “trả tiền cho những gì bạn cần”, và khi cạnh tranh trong phân khúc ULCC còn hạn chế. Đến năm 2023, mỗi điều kiện này đều đã thay đổi, nhưng hệ thống vận hành vẫn được thiết kế cho bối cảnh cũ.
Bài học sâu sắc hơn ở đây không phải là Spirit đã sai khi xây dựng mô hình ULCC. Mô hình đó hoàn toàn đúng với thời điểm và bối cảnh của nó. Bài học là: mọi mô hình vận hành đều có “tuổi thọ thiết kế”, giống như cầu đường, máy móc, hay bất kỳ hệ thống kỹ thuật nào. Khi tuổi thọ thiết kế hết hạn, không phải vì hệ thống bị hỏng, mà vì các điều kiện mà hệ thống được thiết kế để vận hành đã thay đổi đủ nhiều, hệ thống cần được thiết kế lại thay vì chỉ duy trì hay tối ưu thêm. Tiếp tục tối ưu một mô hình đã quá tuổi thọ thiết kế cũng giống như bảo dưỡng hoàn hảo một chiếc máy đánh chữ trong thời đại máy tính: chiếc máy có thể chạy tốt hơn bao giờ hết, nhưng không ai còn cần đến nó nữa.
SUY NGẪM VỀ THIẾT KẾ HỆ THỐNG VẬN HÀNH TRONG MÔI TRƯỜNG BIẾN ĐỘNG CAO
Dựa trên phân tích trên, Trường đưa ra bảy suy ngẫm sau đây dành cho bất kỳ nhà lãnh đạo vận hành nào đang quản lý một tổ chức trong môi trường biến động cao. Đây không phải là những mệnh đề lý thuyết mà là các bài học rút ra từ trường hợp Spirit Airlines, được đặt trong bối cảnh rộng hơn của thực hành Operational Excellence.
Suy ngẫm một: Đo lường “khoảng cách tới điểm thất bại” thay vì chỉ đo hiệu suất hiện tại.
Phần lớn bảng điều khiển vận hành trong các tổ chức chỉ tập trung vào hiệu suất hiện tại: doanh thu hôm nay, chi phí tháng này, lợi nhuận quý này. Rất ít tổ chức đo lường và theo dõi khoảng cách từ trạng thái hiện tại đến điểm thất bại (distance to failure). Điểm thất bại là ngưỡng mà tại đó hệ thống mất khả năng tự phục hồi: “Giá nhiên liệu còn có thể tăng bao nhiêu nữa trước khi biên lợi nhuận vận hành chuyển sang âm?”, “Bao nhiêu phần trăm đội bay có thể bị dừng khai thác trước khi mạng đường bay bắt đầu sụp đổ?”, “Tổ chức có thể duy trì thua lỗ liên tục trong bao nhiêu tháng trước khi cạn kiệt thanh khoản?” Nếu Spirit thường xuyên đo lường và báo cáo khoảng cách tới điểm thất bại trên các biến số trọng yếu, ban lãnh đạo đã thấy khoảng cách đó thu hẹp dần qua từng quý, từ đó tạo động lực hành động sớm hơn, khi cửa sổ can thiệp vẫn còn mở.
Suy ngẫm hai: Xây dựng “khả năng chuyển đổi vận hành” như một năng lực cốt lõi.
Hầu hết các tổ chức xây dựng năng lực cốt lõi xoay quanh việc vận hành mô hình hiện tại (làm những gì đã làm, tốt hơn). Rất ít tổ chức xây dựng năng lực cốt lõi xoay quanh việc chuyển đổi mô hình (dịch chuyển từ cách vận hành này sang cách vận hành khác). Khái niệm “khả năng chuyển đổi vận hành” đề cập đến khả năng di chuyển giữa các chế độ vận hành khác nhau tùy theo điều kiện môi trường.
Trong ngành hàng không, một chuẩn tham chiếu đáng chú ý là Ryanair tại châu Âu, cũng là một ULCC nhưng đã xây dựng khả năng chuyển đổi tốt hơn Spirit. Ryanair duy trì chương trình phòng ngừa rủi ro giá nhiên liệu bao phủ tới 80% nhu cầu trong 12 tháng tới, cho phép hãng chuyển đổi giữa chế độ “giá nhiên liệu thấp” và “giá nhiên liệu cao” mà không bị sốc. Ryanair cũng duy trì tỷ lệ nợ trên vốn chủ sở hữu thấp, tạo ra bộ đệm tài chính để hấp thụ các cú sốc. Và quan trọng nhất, Ryanair hoạt động tại thị trường châu Âu nơi động lực cạnh tranh của ULCC khác với Mỹ, cho thấy cùng một mô hình vận hành trong một bối cảnh hệ sinh thái khác có thể tạo ra kết quả khác nhau.
Suy ngẫm ba: Phân biệt giữa “tiết kiệm tạo ra giá trị” và “tiết kiệm vay mượn từ tương lai”.
Không phải mọi khoản tiết kiệm chi phí đều có giá trị như nhau. Trong Operational Excellence, có một khác biệt căn bản giữa tiết kiệm tạo ra giá trị (loại bỏ lãng phí thực sự, cải tiến quy trình, nâng cao năng suất) và khoản tiết kiệm vay mượn từ tương lai (trì hoãn bảo trì, cắt giảm đào tạo, giảm dự phòng, bỏ qua phòng ngừa rủi ro nhiên liệu). Kiểu thứ nhất giúp tổ chức mạnh hơn theo thời gian. Kiểu thứ hai khiến tổ chức dường như mạnh hơn hôm nay trong khi tích lũy “nợ vận hành”, tương tự khái niệm “nợ kỹ thuật” trong phát triển phần mềm, nghĩa là những chi phí ẩn sẽ phải trả trong tương lai, thường với mức cao hơn nhiều so với khoản tiết kiệm ban đầu.
Khi Spirit Airlines không xây dựng một chương trình phòng ngừa rủi ro nhiên liệu bài bản, đó là một hình thức tiết kiệm chi phí trước mắt (không phải trả phí hợp đồng phái sinh) nhưng đồng thời là một khoản vay từ tương lai (chấp nhận phơi nhiễm hoàn toàn trước biến động giá nhiên liệu). Khi tương lai đến dưới hình thức khủng hoảng Hormuz, món nợ đó đã “đến hạn” với một mức “lãi suất” cực kỳ cao.
Suy ngẫm thứ tư: Tái cấu trúc tài chính không thay thế được tái cấu trúc vận hành.
Bài học này cần được nhấn mạnh vì nó quá phổ biến. Trên thực tế, phần lớn các cuộc tái cấu trúc dồn quá nhiều trọng tâm vào khía cạnh tài chính và quá ít vào khía cạnh vận hành. Lý do rất đơn giản: tái cấu trúc tài chính mang lại kết quả đo lường được ngay lập tức (giảm X tỷ nợ, tiết kiệm Y triệu tiền lãi hàng năm), trong khi tái cấu trúc vận hành mang lại kết quả phân bổ theo thời gian và khó lượng hóa trước. Dưới áp lực từ tòa án phá sản, chủ nợ và thời gian, tổ chức thường nghiêng về giải pháp cho kết quả nhanh. Nhưng nếu nguyên nhân gốc rễ nằm ở mô hình vận hành, thì tái cấu trúc tài chính giống như giảm đau mà không chữa bệnh: bệnh nhân cảm thấy dễ chịu tạm thời, nhưng bệnh tình vẫn tiếp tục tiến triển.
Suy ngẫm thứ năm: “Năng lực chống chịu” là một khoản đầu tư, không phải chi phí.
Khi một tổ chức duy trì năng lực dự phòng, đa dạng hóa nhà cung cấp, xây dựng chương trình phòng ngừa rủi ro, hay nắm giữ dự trữ tiền mặt cao hơn nhu cầu vận hành hằng ngày, những hành động này thường bị xem là “chi phí” vì chúng không tạo ra giá trị trực tiếp trong điều kiện bình thường. Nhưng nhận thức này cần được điều chỉnh. Năng lực chống chịu là một dạng bảo hiểm vận hành, và như mọi loại bảo hiểm, giá trị của nó chỉ hiện rõ khi sự kiện bất lợi xảy ra.
Cách đúng để đánh giá giá trị của khả năng chống chịu là tính toán trên toàn bộ chu kỳ, bao gồm cả năm bình thường và năm khủng hoảng, thay vì chỉ đánh giá trong một năm bình thường đơn lẻ. Nếu duy trì năng lực chống chịu tốn 2% doanh thu mỗi năm trong 10 năm (tích lũy 20% doanh thu), nhưng nó ngăn chặn một sự kiện có thể phá hủy 50% giá trị doanh nghiệp, thì đó là một khoản đầu tư có mức sinh lời rõ ràng. Spirit Airlines đã tiết kiệm chi phí phòng ngừa rủi ro, chi phí dự phòng và chi phí đa dạng hóa trong nhiều năm, nhưng khi cú sốc đến, tổng số tiền tiết kiệm tích lũy chỉ bằng một phần nhỏ so với tổng thiệt hại.
Suy ngẫm thứ sáu: Văn hóa “phản ứng” so với văn hóa “phòng ngừa”.
Cần phân biệt hai kiểu văn hóa vận hành. Văn hóa phản ứng là văn hóa mà tổ chức giỏi ứng phó sau khi sự cố xảy ra: huy động đội ngũ, phân tích nhanh, xây dựng giải pháp, khắc phục hậu quả. Văn hóa phòng ngừa là văn hóa mà tổ chức đầu tư vào việc nhận diện và ngăn chặn vấn đề trước khi xảy ra: liên tục theo dõi các chỉ báo sớm, định kỳ thực hiện phân tích kịch bản, xây dựng hệ thống cảnh báo sớm và duy trì kế hoạch dự phòng cho các kịch bản bất lợi. Văn hóa phản ứng trông ấn tượng từ bên ngoài vì người ta thấy các đội ngũ nỗ lực anh hùng để giải quyết khủng hoảng một cách ngoạn mục. Nhưng văn hóa phòng ngừa, dù ít “kịch tính” hơn, mới là văn hóa tạo ra tổ chức bền vững trong dài hạn. Tổ chức tốt nhất là tổ chức không bao giờ cần người hùng, vì hệ thống đã được thiết kế để xử lý phần lớn các tình huống phát sinh một cách tự động và theo kế hoạch.
Suy ngẫm thứ bảy: Con người vẫn là trung tâm của mọi hệ thống vận hành.
Đây là suy ngẫm cuối cùng, nhưng có lẽ là quan trọng nhất. Những câu hỏi thường gặp nhất trong các cuộc thảo luận của ban lãnh đạo về Operational Excellence là: “Làm sao cắt giảm chi phí hơn nữa?”, “Làm sao tăng năng suất?”, “Làm sao tự động hóa quy trình?”. Câu hỏi được đặt ra ít hơn nhiều là: “Làm sao hệ thống vận hành phục vụ tốt hơn cho mọi bên liên quan, bao gồm nhân viên, khách hàng, cộng đồng và nhà đầu tư?”
17.000 người đã mất kế sinh nhai do sự kiện của Spirit Airlines. Đây không phải là hệ quả thứ yếu. Đó là kết quả trực tiếp của cách hệ điều hành được thiết kế. Một hệ điều hành được thiết kế chỉ để tối ưu một chỉ số tài chính duy nhất (CASM, biên lợi nhuận hoạt động, giá cổ phiếu) trong khi bỏ qua tính bền vững cho mọi bên liên quan sẽ tạo ra giá trị ngắn hạn nhưng có thể phá hủy giá trị dài hạn ở quy mô lớn hơn nhiều. Mục tiêu tối thượng của Operational Excellence không phải là tạo ra tổ chức hiệu quả nhất có thể, mà là tạo ra một tổ chức vừa hiệu quả vừa bền vững, nơi hiệu quả kinh tế và trách nhiệm với con người không phải là hai đầu đối lập của một cán cân, mà là hai trụ cột cùng chống đỡ một mái nhà.
Truong Ngo, DBA | Lean Six Sigma Master Black Belt | 40 under 40 chuyên gia Operational Excellence được vinh danh bởi American Society for Quality (ASQ) năm 2021 | Nhà sáng lập tại John&Partners: Consulting | Coaching | Training về Operational Excellence.
TUYÊN BỐ MIỄN TRỪ TRÁCH NHIỆM: Bài viết này được thực hiện hoàn toàn cho mục đích phân tích học thuật và chia sẻ tri thức chuyên môn trong lĩnh vực Operational Excellence. Mọi nội dung đều dựa trên các nguồn công khai bao gồm hồ sơ SEC, báo cáo tài chính và các hãng tin uy tín tại thời điểm viết bài. Tác giả không đại diện cho bất kỳ tổ chức, hãng hàng không hay bên liên quan nào được đề cập trong bài. Bài viết này không nhằm chỉ trích, quy trách nhiệm, đưa ra khuyến nghị đầu tư, tư vấn pháp lý hay phán xét bất kỳ cá nhân hay tổ chức nào. Mọi phân tích, đánh giá và suy ngẫm đều thể hiện góc nhìn chuyên môn thuần túy về vận hành và chỉ mang tính tham khảo. Các số liệu và dữ liệu có thể thay đổi khi có thông tin mới hơn. Tác giả trân trọng và đồng cảm với 17.000 nhân viên Spirit Airlines cùng gia đình của họ đã chịu ảnh hưởng trực tiếp bởi sự kiện này.
Mọi hình ảnh chỉ mang tính minh họa.
TÀI LIỆU THAM KHẢO
Spirit Airlines — “Spirit Airlines Wikipedia”: https://en.wikipedia.org/wiki/Spirit_Airlines
CBS Detroit — “Spirit Airlines khởi nguồn từ Metro Detroit, nơi hãng ra đời dưới dạng dịch vụ bay thuê chuyến năm 1983”: https://www.cbsnews.com/detroit/news/spirit-airlines-origin-metro-detroit/
AeroXplorer — “Lịch sử Spirit Airlines: Từ năm 1983 đến nay”: https://aeroxplorer.com/articles/the-history-of-spirit-airlines-from-1983-to-now.php
FundingUniverse — “Lịch sử của Spirit Airlines, Inc.”: https://www.fundinguniverse.com/company-histories/spirit-airlines-inc-history/
Airways Magazine — “Ben Baldanza: Tinh thần đổi mới ULCC tại Mỹ”: https://www.airwaysmag.com/new-post/ben-baldanza-spirit-ulcc-innovation-us
Mighty Travels — “Hành trình phát triển của Spirit Airlines từ bay thuê chuyến đến gã khổng lồ siêu tiết kiệm”: https://www.mightytravels.com/2024/08/spirit-airlines-evolution-from-charter-flights-to-ultra-low-cost-giant/
Visual Approach Analytics — “Khoảng cách RASM/CASM của Spirit”: https://visualapproach.io/spirits-rasm-casm-chasm/
Visual Approach Analytics — “Khoảng cách RASM/CASM của Spirit (bản tin)”: https://weekly.visualapproach.io/p/spirits-rasm-casm-chasm
Santiago & Company — “Spirit Airlines và giải phẫu một thất bại về tính tùy biến”: https://www.santiagocompany.com/insights/spirit-airlines-and-the-anatomy-of-an-optionality-failure
SimpleFlying — “Spirit Airlines báo lỗ 1,2 tỷ USD năm 2024 cùng kế hoạch phục hồi”: https://simpleflying.com/spirit-airlines-1-billion-loss-2024-plans-recovery/
Aviation News Online — “Doanh thu 2024 của Spirit Airlines giảm 8%, nhận 151 triệu USD tín dụng liên quan đến sự cố động cơ GTF”: https://aviationnews-online.com/public/article/spirit-airlines-full-year-revenues-down-8
FlightGlobal — “Sự cố động cơ và chấm dứt hợp đồng thuê nằm trong các nguyên nhân khiến Spirit nộp đơn phá sản mới nhất”: https://www.flightglobal.com/strategy/engine-issues-and-lease-terminations-among-forces-driving-spirits-latest-bankruptcy-filing/164350.article
Skift — “Spirit Airlines sẽ nhận tới 200 triệu USD vì sự cố động cơ Pratt & Whitney”: https://skift.com/2024/03/29/spirit-airlines-to-receive-compensation-for-pratt-and-whitney-engine-issues/
Aviation A2Z — “Spirit Airlines nhận 150 triệu USD bồi thường giữa sự cố động cơ P&W”: https://aviationa2z.com/index.php/2025/03/04/spirit-airlines-gets-150-million-compensation-from-pw/
SimpleFlying — “Spirit Airlines rút lại kế hoạch cho nghỉ việc tới 365 phi công trong quý tới”: https://simpleflying.com/spirit-airlines-backtracks-furlough-365-pilots/
Airways Magazine — “Spirit dừng kế hoạch tăng trưởng, hạ cấp, cho phi công nghỉ việc”: https://www.airwaysmag.com/new-post/spirit-halts-growth-downgrades-furloughs-pilots
Justice Department — “Tuyên bố của Bộ Tư pháp về việc JetBlue chấm dứt thương vụ mua lại Spirit Airlines”: https://www.justice.gov/archives/opa/pr/justice-department-statements-jetblue-terminating-acquisition-spirit-airlines
Holland & Knight — “Cập nhật phá sản ngành hàng không 2025”: https://www.hklaw.com/en/insights/publications/2026/02/2025-aviation-bankruptcy-update
CNBC — “Spirit Airlines nộp đơn bảo hộ phá sản Chapter 11 lần thứ hai trong một năm”: https://www.cnbc.com/2025/08/29/spirit-airlines-chapter-11-bankruptcy.html
NPR — “Spirit Airlines nộp đơn phá sản lần thứ 2 trong chưa đầy một năm”: https://www.npr.org/2025/08/30/nx-s1-5522901/spirit-airlines-bankruptcy-filing
Fortune — “Spirit Airlines tưởng như đã thoát phá sản, nhưng chi phí nhiên liệu tăng đe dọa kế hoạch tái cơ cấu”: https://fortune.com/2026/04/20/spirit-airlines-bankruptcy-exit-jet-fuel-liquidation/
MMCGInvest — “Spirit Airlines bên bờ vực: Giả định mong manh và bài toán số học của kế hoạch tháng 4/2026”: https://www.mmcginvest.com/post/spirit-airlines-at-the-cliff-edge-assumption-brittleness-and-the-arithmetic-of-the-april-2026-plan
Globe and Mail — “Spirit Airlines ngừng hoạt động sau khi cú sốc giá dầu làm trật kế hoạch tái cơ cấu”: https://www.theglobeandmail.com/business/international-business/article-spirit-airlines-shuts-down-iran-war-oil-price-spike/
Al Jazeera — “Spirit Airlines bắt đầu ‘giải thể’, hủy toàn bộ chuyến bay vì khủng hoảng nhiên liệu”: https://www.aljazeera.com/news/2026/5/2/spirit-airlines-begins-wind-down-cancels-all-flights-over-fuel-crisis
CBC News — “Spirit Airlines ngừng hoạt động, đổ lỗi cho chi phí nhiên liệu do chiến tranh Trung Đông”: https://www.cbc.ca/news/world/spirit-airlines-ceasing-operations-9.7185446
CNBC — “Spirit Airlines ngừng hoạt động sau khi không đạt được thỏa thuận cứu trợ, khép lại kỷ nguyên du lịch giá rẻ”: https://www.cnbc.com/2026/05/01/spirit-airlines-trump-bailout.html
CNN — “Spirit Airlines hủy toàn bộ chuyến bay và ngừng kinh doanh”: https://www.cnn.com/2026/05/02/business/spirit-to-halt-all-flights
PBS News — “Spirit Airlines ngừng kinh doanh sau 34 năm, dừng khai thác ngay lập tức”: https://www.pbs.org/newshour/economy/spirit-airlines-goes-out-of-business-after-34-years-ceases-operations-immediately
NPR — “Spirit Airlines ngừng khai thác sau khó khăn tài chính leo thang”: https://www.npr.org/2026/05/02/nx-s1-5807933/spirit-airlines-ceases-operations-folds
CNBC — “Những giờ cuối của Spirit Airlines: ‘Thượng lộ bình an bạn nhé’ khi nhà ga chìm vào bóng tối”: https://www.cnbc.com/2026/05/02/spirit-airlines-shutdown-inside-the-final-hours.html
NPR — “Spirit Airlines đóng cửa sau khi gói cứu trợ liên bang bất thành”: https://www.npr.org/2026/05/04/nx-s1-5808972/spirit-airlines-shutters-after-federal-bailout-falls-through
Fortune — “Spirit Airlines dừng khai thác ngay lập tức và ngừng kinh doanh sau 34 năm”: https://fortune.com/2026/05/02/spirit-airlines-bankruptcy-going-out-of-business-flight-refunds-rebooking/
SimpleFlying — “Vì sao các hãng bay giá rẻ chật vật cạnh tranh với vé phổ thông cơ bản”: https://simpleflying.com/low-cost-airlines-vs-legacy-carriers-basic-economy-analysis/
NPR/KPBS — “Spirit Airlines từng muốn làm Dollar General của bầu trời. Rồi các hãng lớn thắng hãng ngay trong cuộc chơi của hãng”: https://www.kpbs.org/news/economy/2026/04/29/spirit-airlines-tried-to-be-the-dollar-general-of-the-skies-then-the-big-airlines-beat-it-at-its-own-game
Marketplace — “Các hãng siêu tiết kiệm như Spirit đã mất khách vào tay các hãng hàng không lớn ra sao”: https://www.marketplace.org/story/2026/04/30/how-ultra-lowcost-carriers-like-spirit-lost-customers-to-the-major-airlines
The Points Guy — “JetBlue nhanh chóng lấp khoảng trống của Spirit, thêm 11 đường bay từ Fort Lauderdale”: https://thepointsguy.com/news/jetblue-fort-lauderdale-11-new-routes-spirit-airlines/
Wikipedia — “Khủng hoảng eo biển Hormuz 2026”: https://en.wikipedia.org/wiki/2026_Strait_of_Hormuz_crisis
Wikipedia — “Khủng hoảng nhiên liệu chiến tranh Iran 2026”: https://en.wikipedia.org/wiki/2026_Iran_war_fuel_crisis
DDS Finance — "Spirit Airlines đã chấm hết: Hãng bay 5 tỷ USD đã đốt 930 triệu USD tiền mặt mỗi năm, thất bại hai lần phá sản trong 15 tháng và gục ngã vì cú sốc nhiên liệu Iran ra sao":
CNBC — “Spirit Airlines đứng trên nền đất lung lay hơn sau khi né tránh quyết định khó khăn trong phá sản”: https://www.cnbc.com/2025/08/21/spirit-airlines-lessors-bankruptcy.html

Case Study
Bài viết cùng chuyên mục
 Plus
Góc Nhìn Vận Hành Xuất Sắc – Thứ Năm, Ngày 29/10/2026: Giá Tăng, Hàng Bán Ít Đi, Lợi Nhuận Vẫn Dày Hơn
 Plus
Góc Nhìn Vận Hành Xuất Sắc – Thứ Ba, Ngày 27/10/2026: Tăng Trưởng Trên Giấy, Dòng Tiền Trên Thực
 Pro
Xu Hướng Vận Hành | #05: Con Người Chuyển Từ Người Vận Hành Sang Người Giám Sát.
 Plus
Góc Nhìn Vận Hành Xuất Sắc – Thứ Năm, Ngày 22/10/2026: Tesla Bán Xe, Nhưng Kiếm Lời Bằng Pin
 Pro
Xu Hướng Vận Hành | #04: Mua AI Thì Dễ, Dọn Dữ Liệu Mới Khó.
 Pro
Xu Hướng Vận Hành | #03: Ranh Giới Người Và Máy Đang Dịch: Xu Hướng Vận Hành Lớn Của Năm
 Pro
Xu Hướng Vận Hành | #02: Dòng Chảy Ngược Cũng Phải Được Thiết Kế.
 Pro
Bình luận 0
Chưa có bình luận nào. Hãy là người đầu tiên.