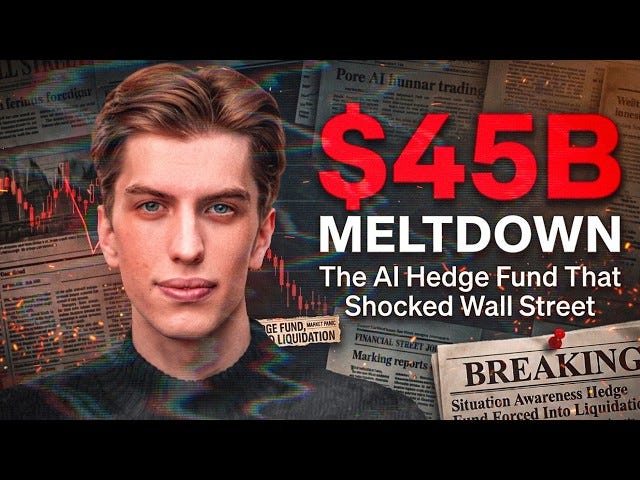
Leopold Aschenbrenner: Khi nhìn đúng tương lai vẫn chưa đủ
Dr. John Ngo
Leopold Aschenbrenner: Khi nhìn đúng tương lai vẫn chưa đủ
Một luận điểm xuất sắc về AI, mức lợi nhuận phi thường và đòn bẩy quá lớn đã va chạm với nhau như thế nào — cùng những bài học dành cho giới chuyên nghiệp.
Có những thất bại đầu tư bắt nguồn từ một luận điểm sai. Nhưng cũng có những thất bại bắt đầu bằng một luận điểm rất thuyết phục, được triển khai thông qua một cấu trúc tài chính không đủ sức tồn tại trên hành trình đi đến kết quả cuối cùng.
Cuộc khủng hoảng gần đây tại Situational Awareness — quỹ đầu cơ do Leopold Aschenbrenner sáng lập — dường như thuộc trường hợp thứ hai.
Aschenbrenner không phải là một nhà quản lý quỹ điển hình của Wall Street. Sinh ra tại Đức, anh vào Đại học Columbia năm 15 tuổi, tốt nghiệp thủ khoa ngành Kinh tế, từng làm việc trong nhóm Superalignment của OpenAI, rồi công bố bản luận đề dài 165 trang mang tên Situational Awareness: The Decade Ahead.
Trong tài liệu này, anh trình bày cách trí tuệ nhân tạo tiên tiến có thể làm thay đổi nền kinh tế và cục diện địa chính trị toàn cầu.
Luận điểm đầu tư cốt lõi của Aschenbrenner vừa táo bạo vừa có tính hệ thống: AI sẽ cần nhiều hơn những thuật toán tốt.
AI sẽ tiêu thụ một lượng khổng lồ năng lực tính toán, chất bán dẫn, bộ nhớ, điện năng, hệ thống làm mát và diện tích trung tâm dữ liệu. Nếu tốc độ phát triển của AI diễn ra như anh dự báo, cơ sở hạ tầng vật lý phục vụ AI có thể trở thành một trong những lĩnh vực giá trị nhất — đồng thời khan hiếm nhất — của nền kinh tế toàn cầu.
Năm 2024, Aschenbrenner thành lập một quỹ đầu tư cùng tên với bản luận đề của mình và bắt đầu đặt tiền thật vào chính nhận định đó.
Kết quả ban đầu thật phi thường.
Theo thư gửi nhà đầu tư được nhiều cơ quan truyền thông dẫn lại, Situational Awareness đạt lợi nhuận ròng 439% trong nửa đầu năm 2026 và khoảng 1.551% kể từ khi thành lập. Tài sản do quỹ quản lý được cho là đã vượt 20 tỷ USD.
Đối với một nhà quản lý quỹ mới ngoài 20 tuổi và có rất ít kinh nghiệm đầu tư chuyên nghiệp trước khi thành lập quỹ, đây là một thành tựu đáng kinh ngạc. Aschenbrenner đã biến một nhận định về công nghệ và kinh tế vĩ mô thành một trong những danh mục đầu tư được theo dõi sát nhất tại Wall Street.
Rồi thị trường đảo chiều.
Khi cả hai phía của giao dịch cùng chống lại nhà đầu tư
Theo các báo cáo được công bố, Situational Awareness đầu tư vào những doanh nghiệp có khả năng hưởng lợi từ làn sóng xây dựng hạ tầng AI. Đồng thời, quỹ bán khống một số công ty phần mềm mà họ cho rằng có nguy cơ bị AI thay thế hoặc sẽ hưởng lợi ít hơn từ quá trình chuyển đổi này.
Danh mục vì vậy có hai phía:
Mua vào cổ phiếu thuộc các lĩnh vực hạ tầng AI, bộ nhớ, điện năng và tài sản liên quan.
Bán khống một số doanh nghiệp phần mềm.
Trong điều kiện thị trường thuận lợi, chiến lược này có thể tạo lợi nhuận từ cả hai hướng. Quỹ sẽ hưởng lợi khi cổ phiếu hạ tầng AI tăng giá và khi những công ty phần mềm dễ bị tổn thương giảm giá.
Tuy nhiên, một danh mục vừa mua vừa bán khống không mặc nhiên là một danh mục đã được phòng vệ rủi ro.
Khi cổ phiếu hạ tầng AI bắt đầu giảm, trong lúc một số cổ phiếu phần mềm mà quỹ bán khống lại tăng, cả hai phía của danh mục đồng loạt đi ngược kỳ vọng.
Thay vì bù trừ cho nhau, hai nguồn rủi ro lại cộng hưởng.
Đòn bẩy khiến tình hình trở nên nguy hiểm hơn.
Đòn bẩy cho phép quỹ tạo ra mức tiếp xúc với thị trường lớn hơn số vốn thực tế của nhà đầu tư. Khi giá tài sản đi đúng hướng, đòn bẩy khuếch đại lợi nhuận. Nhưng khi thị trường đi ngược kỳ vọng, nó cũng khuếch đại thua lỗ và tạo ra nghĩa vụ bổ sung tài sản bảo đảm.
Đây là một khác biệt mang tính quyết định.
Một nhà đầu tư không sử dụng đòn bẩy và có đủ thanh khoản có thể giữ vị thế qua một đợt sụt giảm lớn. Nhưng một nhà đầu tư dùng đòn bẩy không nhất thiết có quyền lựa chọn đó. Các ngân hàng môi giới chính có thể yêu cầu bổ sung tài sản bảo đảm, giảm hạn mức tài trợ hoặc buộc quỹ phải bán vị thế.
Theo thông tin được công bố, Situational Awareness đã làm việc với Bank of America, Goldman Sachs và JPMorgan Chase để giải quyết các yêu cầu về tài sản bảo đảm và thu hẹp mức độ tiếp xúc.
Ngày 30/7/2026, quỹ bán danh mục cổ phiếu niêm yết cho Citadel của Ken Griffin trong một giao dịch quy mô lớn được thu xếp khẩn cấp.
Quỹ được cho là vẫn giữ các khoản đầu tư tư nhân, trong đó có cổ phần tại Anthropic. Vì vậy, mô tả sự kiện này như việc quỹ “mất trắng” là không chính xác.
Dù vậy, việc buộc phải chuyển nhượng danh mục cổ phiếu niêm yết vẫn là một sự đảo chiều đáng kể đối với một quỹ vừa công bố mức lợi nhuận đặc biệt cao.
Vì sao chiến lược thất bại?
Cách giải thích đơn giản nhất là cho rằng Aschenbrenner đã sai về AI.
Nhưng kết luận như vậy vẫn còn quá sớm.
Nhu cầu về năng lực tính toán, điện năng, bộ nhớ và trung tâm dữ liệu có thể tiếp tục tăng trong nhiều năm. Một số doanh nghiệp mà quỹ lựa chọn có thể vẫn trở thành những bên hưởng lợi lớn trong chu kỳ đầu tư AI.
Pro
Bài viết dành cho thành viên
Đăng ký để đọc toàn bộ bài viết này và các phân tích chuyên sâu khác từ BizInsider.
Case Study
Bài viết cùng chuyên mục
 Plus
Góc Nhìn Vận Hành Xuất Sắc – Thứ Năm, Ngày 29/10/2026: Giá Tăng, Hàng Bán Ít Đi, Lợi Nhuận Vẫn Dày Hơn
 Plus
Góc Nhìn Vận Hành Xuất Sắc – Thứ Ba, Ngày 27/10/2026: Tăng Trưởng Trên Giấy, Dòng Tiền Trên Thực
 Pro
Xu Hướng Vận Hành | #05: Con Người Chuyển Từ Người Vận Hành Sang Người Giám Sát.
 Plus
Góc Nhìn Vận Hành Xuất Sắc – Thứ Năm, Ngày 22/10/2026: Tesla Bán Xe, Nhưng Kiếm Lời Bằng Pin
 Pro
Xu Hướng Vận Hành | #04: Mua AI Thì Dễ, Dọn Dữ Liệu Mới Khó.
 Pro
Xu Hướng Vận Hành | #03: Ranh Giới Người Và Máy Đang Dịch: Xu Hướng Vận Hành Lớn Của Năm
 Pro
Xu Hướng Vận Hành | #02: Dòng Chảy Ngược Cũng Phải Được Thiết Kế.
 Pro